Calcular o custo de uma obra começa antes da primeira compra. Projetos, quantitativos, mão de obra, equipamentos, serviços terceirizados e despesas necessárias para manter o canteiro em funcionamento precisam ser transformados em uma previsão coerente com aquilo que será executado.
Essa previsão cria a referência inicial. Depois que o canteiro começa, entram os valores reais: materiais comprados, serviços contratados, produtividade das equipes, alterações de escopo, perdas e outras situações que podem aproximar ou afastar o resultado daquilo que havia sido orçado.
Por isso, controlar o custo de obra envolve dois movimentos conectados. Primeiro, estimar quanto a construção tende a exigir. Depois, comparar essa referência com o que acontece durante a execução para identificar desvios e entender suas causas.
Neste guia, você vai entender quais gastos entram nessa análise, como utilizar referências de custo por metro quadrado, SINAPI, CUB e INCC e como organizar o orçamento para que ele continue útil depois que a obra começa.
Conteúdo do post
O que significa custo de obra?
Custo de obra é o conjunto de gastos necessários para executar o escopo de uma construção.
Materiais, mão de obra, equipamentos, serviços terceirizados, projetos, transporte, instalações provisórias e diferentes despesas relacionadas à execução podem fazer parte dessa conta, conforme as características do empreendimento.
Alguns custos são facilmente associados a uma etapa. Concreto e aço utilizados na fundação, por exemplo, podem ser apropriados diretamente àquele serviço.
Outros atendem várias frentes ao longo da obra, como parte da estrutura do canteiro, equipamentos compartilhados ou determinadas despesas administrativas da execução.
Essa separação ajuda tanto na elaboração quanto no acompanhamento do orçamento na construção civil, porque permite entender de onde veio o valor planejado e onde o dinheiro está sendo utilizado depois.
Também é importante não confundir custo da obra com preço de venda.
A construtora ainda pode precisar considerar tributos, despesas, riscos, remuneração e margem para formar o preço cobrado do cliente, conforme a contratação e a metodologia adotada.
Para controlar a execução, porém, o ponto de partida é conhecer o custo previsto e sua composição.
O que é o conceito de metro quadrado na construção civil?
O metro quadrado, representado por m², é uma unidade de área utilizada em diferentes momentos do projeto e da obra.
Ele aparece no levantamento de pisos, paredes, revestimentos, coberturas e áreas construídas, entre outras aplicações.
Também pode ser usado para criar uma referência de custo.
Quando uma obra apresenta custo estimado de R$ 3.000/m², estamos relacionando determinado valor considerado no cálculo à área utilizada como base.
Essa medida facilita comparações e análises preliminares, mas não substitui o orçamento detalhado.
Duas construções de 200 m² podem ter custos bastante diferentes se mudarem o padrão de acabamento, sistema construtivo, terreno, localização, projetos, instalações ou condições de contratação.
O custo por metro quadrado ajuda a entender uma ordem de grandeza. Para executar, é preciso abrir essa conta.
O que compõe o custo de uma obra?
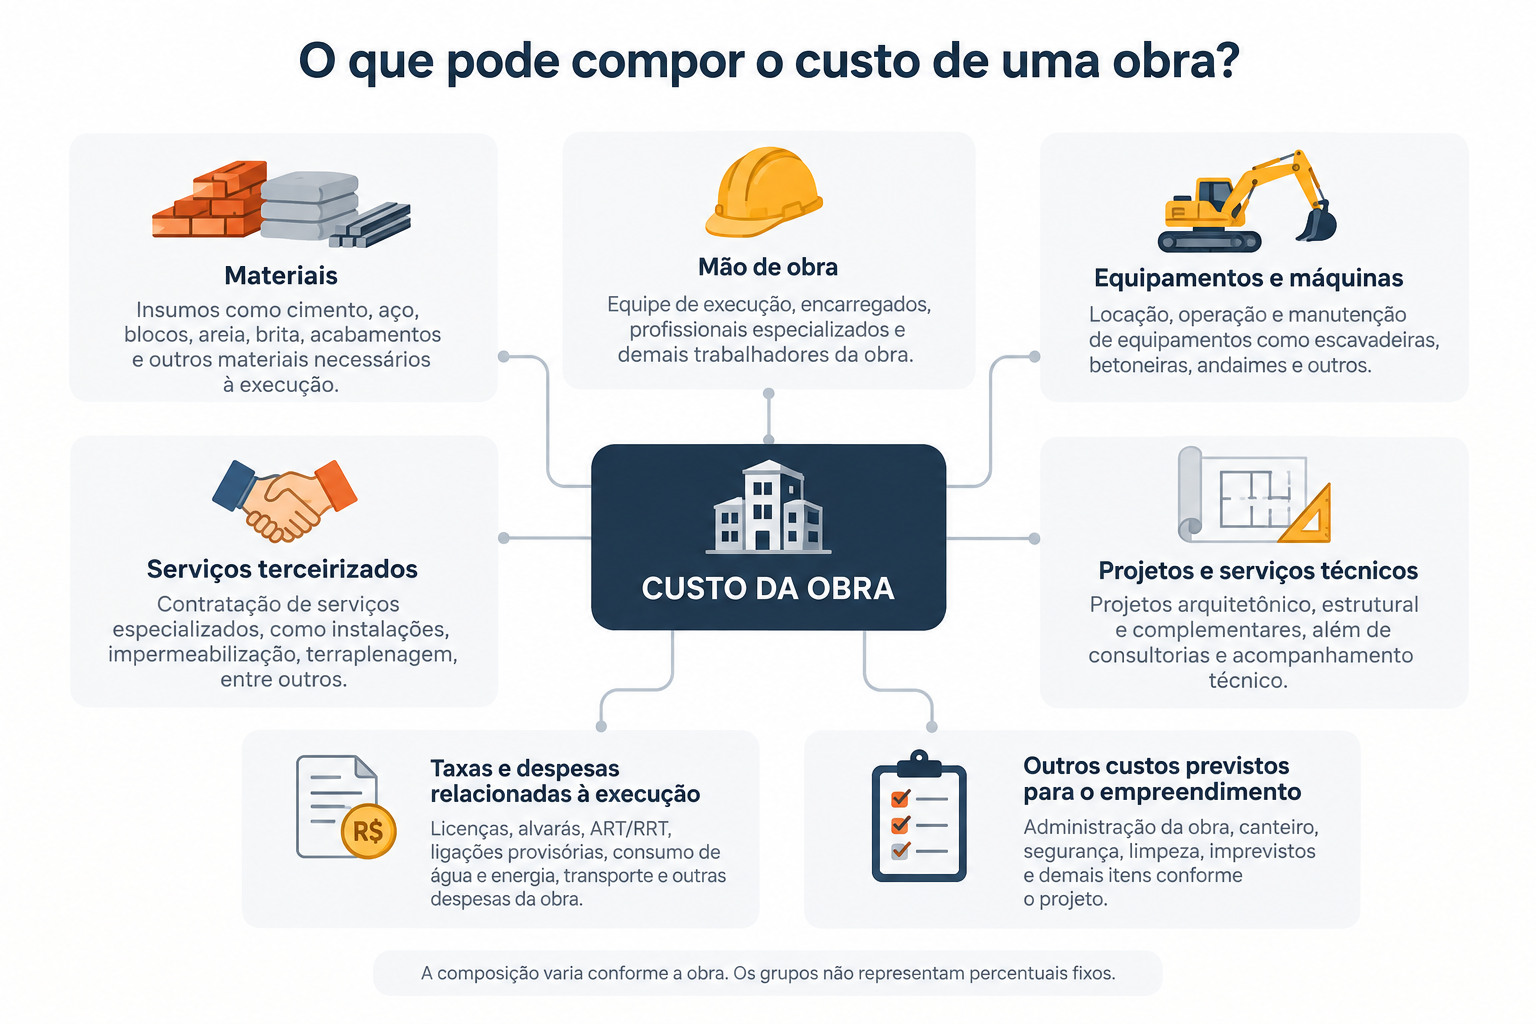
O custo total nasce da combinação de diferentes grupos de despesas, e o peso de cada um muda conforme o empreendimento.
Uma obra pode concentrar grande parte do orçamento em materiais e mão de obra. Outra pode exigir equipamentos pesados, serviços especializados ou soluções técnicas que alterem bastante essa distribuição.
Por isso, o diagrama abaixo deve ser lido como uma visão da composição possível do custo, e não como uma divisão percentual fixa.
Materiais
Concreto, aço, blocos, argamassa, revestimentos, cabos, tubulações, esquadrias e outros insumos entram no orçamento conforme os quantitativos do projeto.
O custo efetivo também é influenciado por condições comerciais, frete, perdas e consumo no canteiro.
Por isso, comprar não é a mesma coisa que consumir. Um bom controle de entrada e saída de materiais ajuda a enxergar quanto chegou, quanto continua disponível e quanto foi efetivamente utilizado.
Mão de obra
O custo depende da forma de contratação, quantidade de profissionais, tempo necessário para executar os serviços e produtividade considerada no orçamento.
Essa última variável merece atenção. Se uma atividade foi calculada para cinco dias e ocupa a equipe por oito, o custo pode aumentar mesmo sem mudança de salário ou número de trabalhadores.
Equipamentos e máquinas
Compra, locação, mobilização, operação e manutenção entram na conta conforme as necessidades da obra.
Quando um mesmo equipamento atende várias frentes, a construtora também precisa definir como o custo será distribuído ou acompanhado.
Serviços terceirizados
Terraplenagem, impermeabilização, instalações especializadas, paisagismo e outros serviços podem ser contratados externamente.
Nesse caso, comparar apenas o valor final das propostas pode esconder diferenças de escopo.
Uma empresa pode incluir material, transporte e mobilização; outra pode deixar parte desses itens sob responsabilidade da construtora.
Projetos e serviços técnicos
Projetos arquitetônicos, estruturais e complementares, consultorias, levantamentos, ensaios e acompanhamento especializado também podem integrar o custo necessário para entregar o empreendimento.
Se serão necessários para executar a obra, precisam aparecer em algum ponto do planejamento financeiro.
Taxas e outras despesas da execução
Licenças, seguros, ligações provisórias, transporte, consumo do canteiro, segurança e outras despesas variam conforme contrato, porte e local da construção.
É justamente por essa variação que uma lista pronta nunca substitui a análise do empreendimento.
| Olhar de gestão Um custo esquecido no orçamento não desaparece durante a obra. Ele apenas surge sem uma referência prevista para comparação. Por isso, antes de buscar precisão nos preços, confira se o escopo foi realmente traduzido em tudo o que será necessário para executar. |
Quais são as principais etapas de uma obra?
Dividir o orçamento por etapas ajuda a conectar custo e execução. Em vez de trabalhar apenas com um valor total, a construtora consegue enxergar quanto previa consumir em fundações, estrutura, instalações, acabamentos e outras frentes.
A sequência varia conforme o projeto e o método construtivo, mas uma leitura geral pode incluir:
- Serviços preliminares: preparação do terreno, mobilização, instalações provisórias e organização do canteiro.
- Infraestrutura: fundações, escavações, movimentações de solo e demais serviços associados à implantação da estrutura no terreno.
- Superestrutura e vedações: pilares, vigas, lajes, paredes e demais elementos estruturais ou de fechamento.
- Cobertura: estrutura, telhas, impermeabilização, drenagem e componentes previstos para proteção superior da edificação.
- Instalações: sistemas hidráulicos, sanitários, elétricos e demais instalações previstas, muitas vezes executados em diferentes momentos da estrutura e das vedações.
- Esquadrias: portas, janelas, caixilhos e demais fechamentos.
- Revestimentos e acabamentos: pisos, paredes, forros, bancadas, louças, metais e outros elementos de acabamento.
- Pintura: preparação e acabamento das superfícies internas e externas.
- Serviços finais: testes, ajustes, limpeza, paisagismo e demais atividades necessárias para a entrega.
A utilidade dessa divisão aparece quando a execução começa. Se o custo geral aumenta, saber em qual etapa isso aconteceu é muito mais acionável do que descobrir apenas que a obra inteira ficou mais cara.
Como calcular o custo de uma obra?
Antes de atribuir preços, a empresa precisa entender exatamente o que será entregue. Projetos e memoriais permitem então transformar o empreendimento em etapas, serviços e quantitativos.
A lógica pode ser organizada assim:
- definir o escopo;
- decompor a obra em etapas e serviços;
- levantar quantitativos;
- identificar materiais, mão de obra e equipamentos necessários;
- mapear serviços terceirizados;
- levantar demais despesas relacionadas à execução;
- pesquisar e atualizar preços;
- estruturar o orçamento;
- revisar as premissas antes da contratação;
- comparar o previsto com o realizado durante a obra.
O nível de aprofundamento depende da finalidade.
Em um estudo inicial, talvez seja suficiente saber se um empreendimento está na ordem de R$ 500 mil ou R$ 1 milhão. Para contratar e executar, quantitativos, composições e premissas precisam ganhar muito mais detalhes.
Depois que a obra começa, surge outra camada. Uma compra pode sair mais cara do que o previsto. O consumo pode superar o quantitativo. Uma equipe pode produzir menos. O cliente pode solicitar uma alteração. É nesse momento que o orçamento passa a funcionar como referência de controle.
Previsto x realizado precisa explicar a diferença
Identificar que determinada etapa custou R$ 20 mil a mais é apenas o primeiro diagnóstico.
A gestão precisa entender por que.
Houve aumento de preço? Consumo acima do esperado? Retrabalho? Mudança de projeto? Produtividade diferente?
Quando essa análise acontece durante a execução, ainda existem decisões futuras sobre as quais a empresa pode agir.
Um app de gestão no canteiro de obras ajuda a aproximar registros de campo da gestão, reduzindo o intervalo entre o que acontece na execução e a informação que chega ao escritório.
Descubra como fazer o cálculo do custo por metro quadrado
O cálculo básico relaciona o custo considerado à área construída utilizada como referência:
Custo por m² = custo considerado ÷ área construída.
O ponto mais importante está em saber o que foi incluído no numerador.
Se uma empresa considera apenas custos de execução e outra acrescenta projetos, taxas e outras despesas, os dois valores por metro quadrado não são diretamente comparáveis.
| Exemplo de obra Imagine uma construção de 200 m² com custo estimado de R$ 600 mil dentro do escopo adotado. R$ 600.000 ÷ 200 m² = R$ 3.000/m². Se, durante a revisão do orçamento, a projeção subir para R$ 650 mil: R$ 650.000 ÷ 200 m² = R$ 3.250/m². O aumento de R$ 250/m² sinaliza uma mudança. Para tomar uma decisão, ainda é necessário voltar às etapas e descobrir de onde ela veio. |
SINAPI como referência de custos
O SINAPI – Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil – reúne referências de preços, custos, insumos e composições utilizadas na elaboração e análise de orçamentos.
As informações são divulgadas mensalmente e possuem recortes por Unidade da Federação. Isso não significa que basta copiar uma composição para chegar ao custo real de qualquer obra.
Produtividade, especificação, logística, condições do canteiro e preços efetivamente obtidos ainda precisam ser avaliados para o projeto.
Nas obras públicas, referências oficiais de custo ganham ainda mais importância porque orçamento, contratação, medição e fiscalização precisam seguir critérios aplicáveis ao contrato e à Administração.
Índice Nacional de Custo da Construção (INCC)
O INCC acompanha a evolução dos custos de materiais e equipamentos, serviços e mão de obra relevantes para a construção.
Sua função é observar a variação de preços ao longo do tempo. Por isso, ele não responde diretamente “Quanto minha obra custa?”.
O indicador pode participar de análises econômicas e de mecanismos de atualização previstos em contratos, mas o custo específico continua dependendo do projeto e do orçamento.
Custo por m², SINAPI, CUB e INCC não são a mesma coisa
Os quatro conceitos podem aparecer juntos na rotina de orçamento, mas respondem a perguntas diferentes.
| Referência | Para que serve principalmente |
| Custo por m² da própria obra | Relacionar o custo considerado à área do empreendimento. |
| SINAPI | Consultar referências de preços, custos e composições. |
| CUB/m² | Observar custo básico de projetos-padrão conforme metodologia própria. |
| INCC | Acompanhar a evolução dos custos da construção ao longo do tempo. |
Essa diferença evita utilizar um indicador de mercado como se fosse orçamento executivo de um empreendimento específico.
O que é CUB?
O Custo Unitário Básico de Construção, ou CUB/m², é um indicador calculado e divulgado pelos Sinduscons estaduais conforme metodologia específica.
Ele trabalha com projetos-padrão e lotes de insumos definidos para sua formação.
Por isso, o CUB é útil como referência, mas não representa automaticamente o custo total de uma obra real.
Nosso conteúdo sobre CUB na construção civil aprofunda sua metodologia e aplicações.
Quais custos estão envolvidos nesse cálculo?
A composição do CUB segue os projetos-padrão e os insumos previstos em sua metodologia, incluindo componentes de materiais, mão de obra, despesas administrativas e equipamentos conforme cada referência.
Também existem itens que não fazem parte do indicador e precisam ser considerados separadamente quando estiverem presentes no empreendimento.
É por isso que não faz sentido calcular o “CUB da sua obra” simplesmente somando todos os gastos e dividindo pela metragem.
O CUB é um indicador previamente calculado segundo uma metodologia comum.
Como utilizar o CUB em uma estimativa?
Para uma análise preliminar, é possível consultar o CUB adequado à região e ao projeto-padrão utilizado como referência e relacioná-lo à área.
De maneira ilustrativa:
Estimativa de referência = CUB/m² × área.
Se o indicador adotado fosse de R$ 2.800/m² e a área considerada tivesse 200 m²:
R$ 2.800 × 200 = R$ 560.000.
Esse resultado serve como ordem de grandeza dentro das premissas do CUB.
O orçamento da obra ainda precisa acrescentar as características reais do empreendimento e os custos que não estão contemplados naquela referência.
Conheça o software que vai ajudar você a organizar as suas obras e conquistar mais clientes!
No Obra Prima, a construtora pode organizar o orçamento e apropriar gastos às etapas para comparar o previsto x realizado durante a obra.
Isso ajuda a responder perguntas mais específicas: A etapa de fundação está consumindo o que foi previsto? Qual grupo concentrou o aumento? Quanto já foi apropriado e quanto ainda falta executar?
Em um controle fragmentado, o orçamento está em uma planilha, compras em outro lugar, o estoque possui outro registro e o financeiro acompanha pagamentos separadamente.
Quando chega a hora de analisar uma diferença, alguém precisa juntar tudo de novo.
Esse é um dos problemas que um software de gestão de obras procura resolver.
Mais do que substituir planilhas por telas, a tecnologia ganha valor quando aproxima orçamento, compras, estoque, financeiro e execução e diminui o tempo necessário para reconstruir o que aconteceu em uma etapa.
Como escolher o tipo de orçamento certo para cada obra?
O nível de detalhe deve acompanhar a informação disponível e a decisão que precisa ser tomada.
Usar um orçamento analítico em um estudo muito preliminar pode exigir dados que ainda nem existem. Por outro lado, utilizar apenas um valor por metro quadrado quando a empresa já está contratando materiais deixa de fora informações essenciais.
Estimativa preliminar
É utilizada quando o empreendimento ainda possui poucas definições. Pode trabalhar com área, projetos semelhantes, CUB e outros parâmetros para obter uma ordem de grandeza.
Orçamento paramétrico
Utiliza relações históricas ou características mensuráveis do empreendimento para construir estimativas. Pode ser útil em projetos com tipologias repetitivas ou em análises iniciais. A qualidade depende diretamente da base utilizada para comparação.
Orçamento sintético
Organiza os principais serviços e seus valores de maneira consolidada. É útil para leitura gerencial porque mostra quanto cada etapa ou grupo representa dentro do total.
Orçamento analítico
Detalha serviços a partir de seus insumos, mão de obra, equipamentos, produtividade e demais componentes. Esse nível facilita tanto a formação do custo quanto a análise posterior de desvios.
Orçamento executivo
Trabalha com informações mais consolidadas do projeto e da estratégia de execução. Quanto mais definidos estiverem materiais, sistemas e serviços, menor a necessidade de depender de premissas genéricas. A escolha do tipo de orçamento, portanto, acompanha a maturidade do projeto.
Como baratear o custo de uma obra?
Reduzir custo começa por descobrir onde existe desperdício ou uma decisão que pode ser melhorada sem comprometer o que o projeto precisa entregar.
Preço de compra importa, mas é apenas uma parte da análise.
Um material mais barato pode gerar mais perda. Um lote grande pode oferecer desconto e, ao mesmo tempo, imobilizar capital ou exigir armazenamento por meses. Comprar em cima da hora pode trazer frete emergencial e pouca margem para negociação.
Por isso, vale olhar para algumas frentes.
- Revise quantitativos: erros podem provocar tanto falta quanto sobra;
- Planeje as compras: prazo de entrega precisa conversar com o cronograma;
- Acompanhe consumo: diferenças recorrentes ajudam a revelar perda ou premissas inadequadas;
- Investigue retrabalho: refazer serviço consome material, mão de obra e prazo novamente;
- Analise produtividade: uma equipe que permanece mais tempo na atividade altera seu custo;
- Registre mudanças de escopo: serviços adicionais precisam aparecer como mudanças, e não desaparecer dentro do custo geral.
Em materiais adequados a esse tipo de organização, princípios de Just in Time na construção civil podem ajudar a aproximar compra e entrega do momento de uso, desde que planejamento e fornecedores consigam sustentar esse fluxo.
O controle de estoque na construção civil complementa essa leitura ao mostrar o que está disponível, o que foi consumido e o que ainda será necessário.
Elaborando seu orçamento de obras
Um orçamento útil precisa permitir que outra pessoa entenda como o valor foi formado. Isso exige deixar claros o escopo, os quantitativos, os preços utilizados e as premissas consideradas.
Quanto mais genérico for o número, mais difícil será descobrir durante a execução onde apareceu uma diferença.
Antes de fechar o orçamento, faça uma revisão:
- Escopo: Está claro o que está incluído e o que ficou fora?
- Quantitativos: Foram levantados com base nos projetos disponíveis?
- Materiais: Especificações, unidades e quantidades estão coerentes?
- Mão de obra: A produtividade utilizada faz sentido para a equipe e o método?
- Equipamentos: Compra, locação, transporte e operação foram considerados quando necessários?
- Serviços terceirizados: O escopo de cada contratação está claro?
- Custos indiretos: A estrutura necessária para executar a obra entrou na conta?
- Preços: Data e região das referências são compatíveis com o empreendimento?
- Organização: Os valores estão distribuídos por etapas ou serviços que poderão ser acompanhados depois?
- Execução: Existe um critério definido para comparar previsto e realizado durante a obra?
Esse último ponto conecta orçamento e gestão.
Se uma etapa foi prevista em R$ 100 mil e já consumiu R$ 80 mil quando apenas metade do serviço foi executada, existe um sinal para investigar. Isso não prova sozinho que haverá prejuízo, mas mostra que custo e avanço estão seguindo ritmos diferentes.
A diferença entre movimentação financeira e execução física também merece cuidado. Comprar um grande volume de material não significa que o mesmo percentual da obra foi realizado. Alguns erros na medição de obras surgem justamente quando essas referências são misturadas.
Do orçamento ao custo realizado: acompanhe a obra até o fim
O cálculo inicial responde quanto a construtora espera gastar para executar determinado escopo. Depois, a obra começa a responder outra pergunta: Quanto estamos gastando para entregar aquilo que foi previsto?
É essa comparação que transforma orçamento em instrumento de gestão.
Uma diferença pode vir do preço pago, do consumo, da produtividade, do retrabalho ou de uma alteração do projeto. Quanto mais cedo a empresa consegue localizar a causa, mais informações possui para ajustar compras, planejamento ou decisões das etapas que ainda não começaram.
O Obra Prima ajuda a centralizar essa rotina ao aproximar orçamento, apropriação de custos, compras, estoque, financeiro e acompanhamento da execução.
A ferramenta dá estrutura para que o gestor consiga enxergar desvios, investigar sua origem e acompanhar seu efeito sobre a obra.
Para construtoras que já precisam conectar orçamento e execução sem reconstruir essas informações em vários controles diferentes, experimente o Obra Prima e conheça os recursos disponíveis para acompanhar os custos da obra.